La nueva fiebre del oro: minerales críticos y transición energética
La transición energética redefine la geopolítica del siglo XXI: del petróleo a los minerales estratégicos. Una nueva competencia global emerge por el control de litio, cobalto y tierras raras.
El oro ya no brilla en las bóvedas, sino bajo los salares, las minas de cobalto y las plantas de refinamiento. Mientras el mundo celebra la transición energética; China, Estados Unidos y Europa libran una silenciosa batalla por litio, cobre y tierras raras. ¿Quién controlará el poder del futuro?
Actualización: 18-10-2026
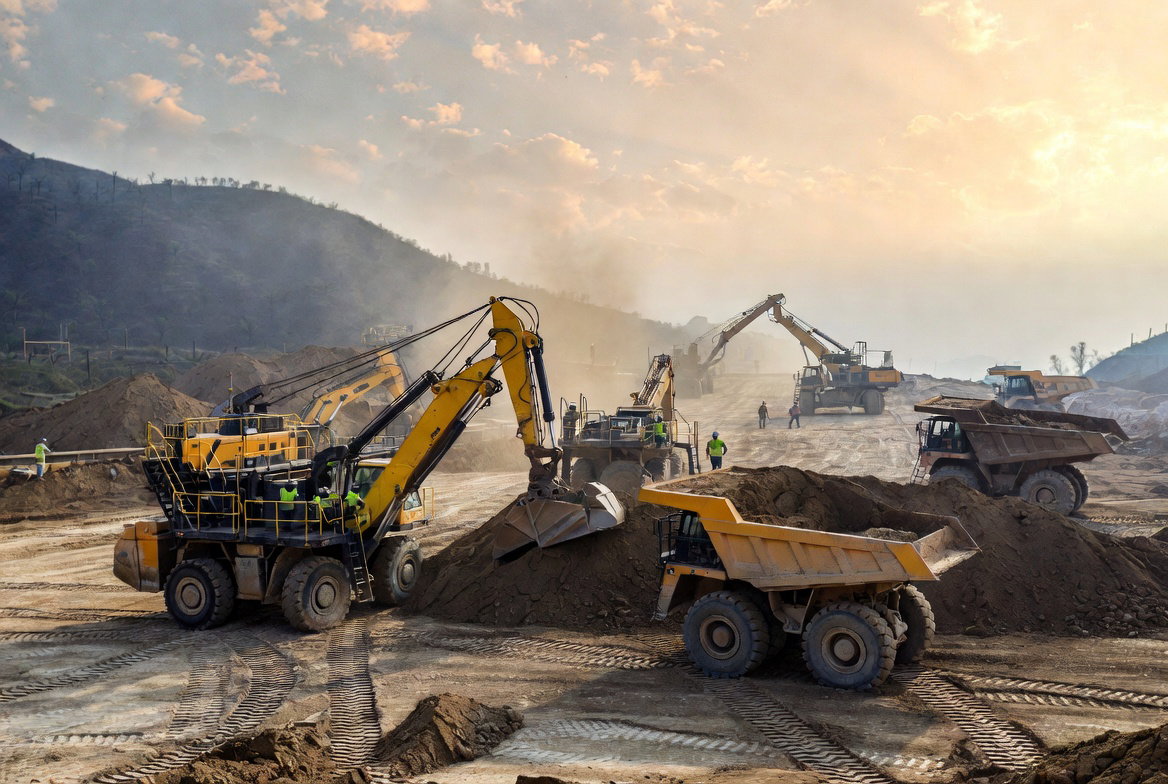
El siglo XXI no ha abandonado la competencia por los recursos estratégicos: la ha transformado. Si el petróleo fue el eje material del poder durante el siglo XX, la transición energética, la electrificación y la digitalización están desplazando el centro de gravedad de la geopolítica hacia los minerales críticos. Litio, cobalto, níquel, cobre, grafito y tierras raras ya no son simples insumos industriales: son piezas decisivas de la seguridad nacional, la competitividad tecnológica y la arquitectura del poder global.¹
La paradoja es evidente. La transición hacia una economía baja en carbono promete reducir la dependencia de los hidrocarburos, pero no elimina la dependencia de recursos naturales: la reubica. En lugar de pozos petroleros, buques cisterna y estrechos marítimos, el nuevo tablero estratégico se organiza en torno a salares andinos, minas de cobalto, plantas de refinamiento, cadenas de baterías y monopolios tecnológicos. La energía limpia tiene una base material sucia, concentrada y profundamente politizada.¹
La nueva fiebre del oro
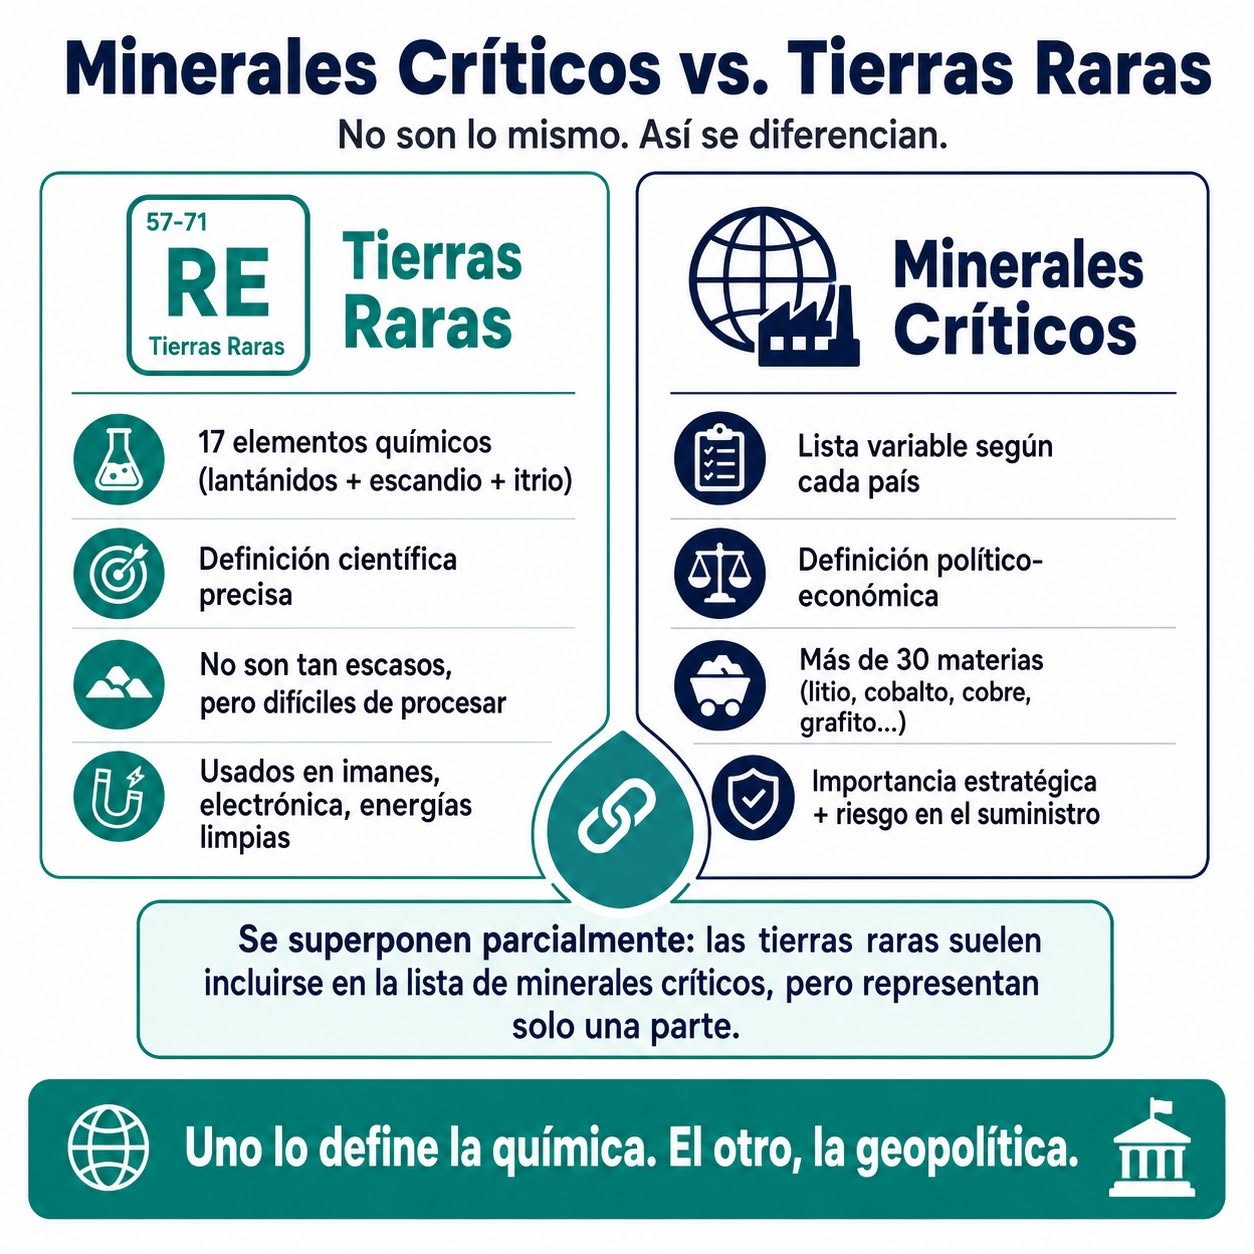
Los minerales críticos constituyen la infraestructura física de la transición energética. Sin litio, níquel, cobalto y grafito no existen baterías de vehículos eléctricos ni sistemas de almacenamiento a escala. Sin cobre no hay redes eléctricas modernas, motores eficientes ni infraestructura de recarga. Sin tierras raras se debilitan los imanes permanentes que hacen posibles los motores eléctricos y las turbinas eólicas.¹
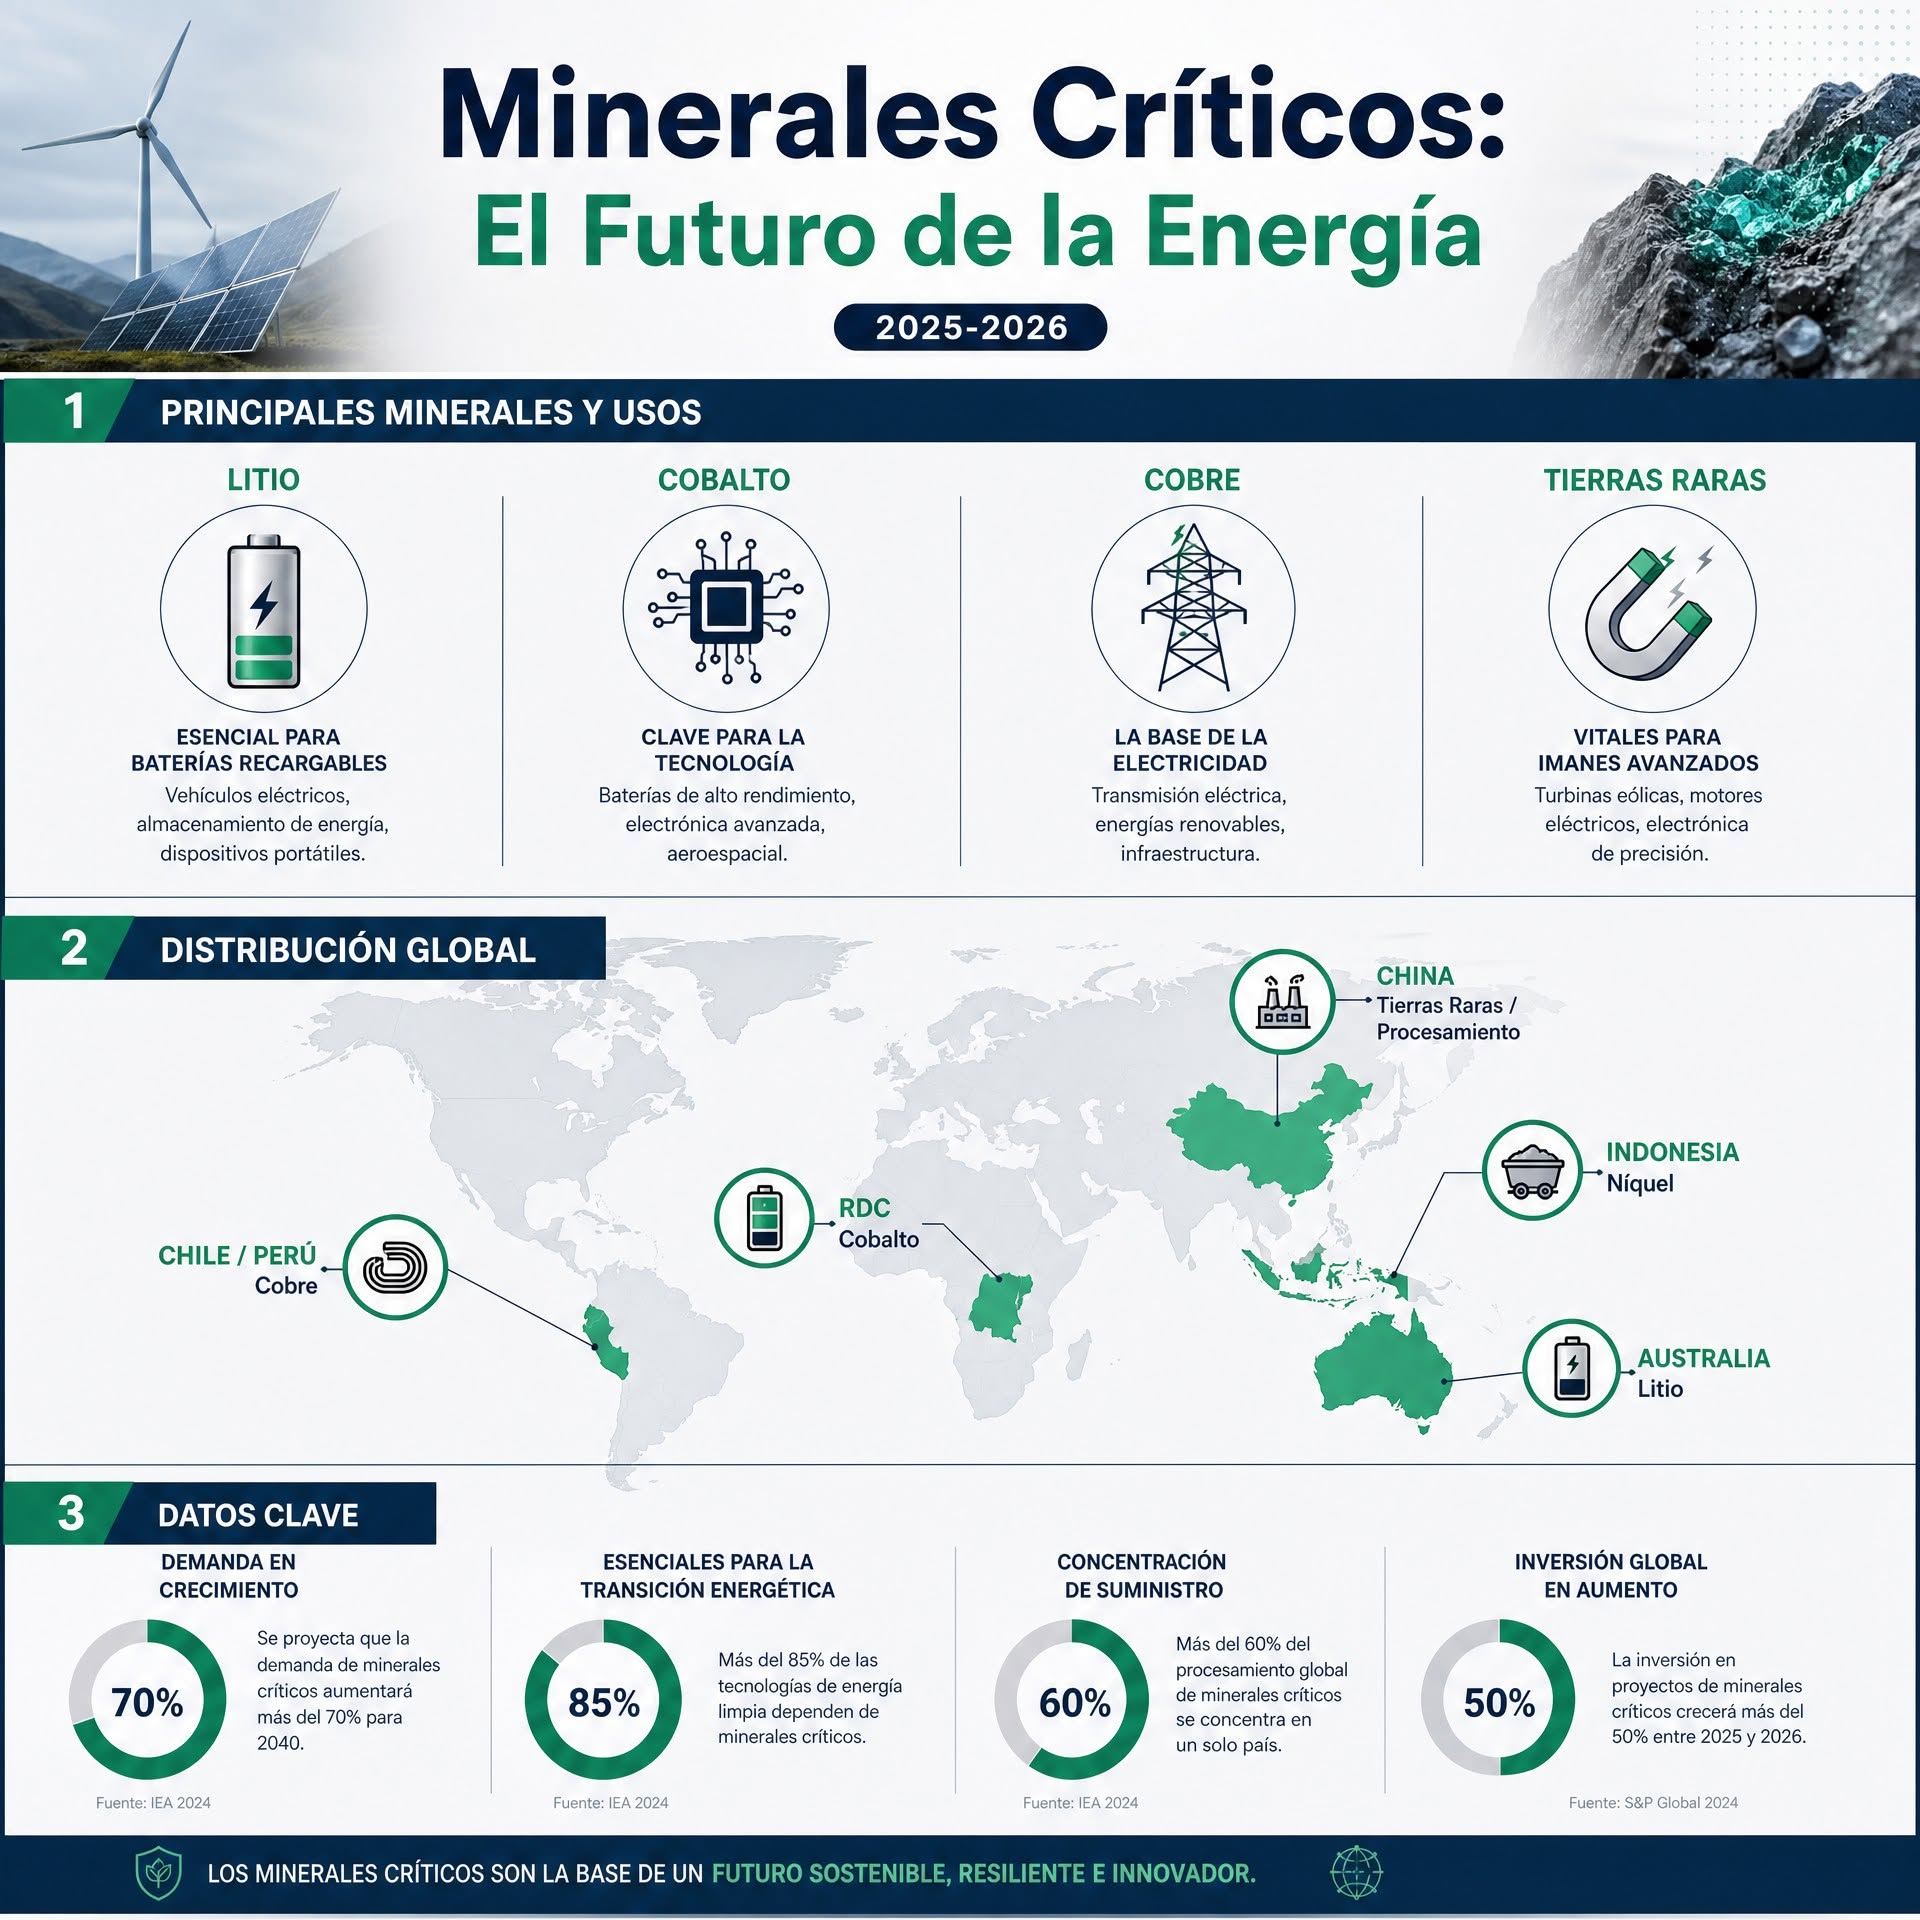
La demanda no crece de manera marginal. La Agencia Internacional de Energía (AIE) sostiene que, en su escenario de políticas declaradas, la demanda global de minerales críticos casi se duplicará hacia 2040, con el litio como el mineral de mayor expansión. En los últimos dos años, la demanda de litio ha crecido en promedio alrededor de 25% anual, impulsada por los vehículos eléctricos y, de manera creciente, por el almacenamiento energético.¹ ²
Pero el litio no es el único punto de tensión. El cobalto ha regresado al centro de la escena por una razón concreta: la República Democrática del Congo, principal productor mundial, impuso cuotas de exportación que han elevado los precios y creado el riesgo de un déficit de oferta. La AIE estima que el precio del cobalto aumentó cerca de 130%, en gran parte por esas restricciones.²
El mensaje estratégico es claro: la transición energética no reduce la dependencia de recursos; la reconfigura. Y, al hacerlo, crea nuevas vulnerabilidades para Estados, industrias y sociedades.¹ ²
Geografía del poder
A diferencia del petróleo, cuyo suministro se distribuye entre varias regiones productoras, muchos minerales críticos presentan una concentración geográfica extrema. El litio se concentra en el llamado "triángulo del litio" —Argentina, Bolivia y Chile—, además de Australia y China. El cobalto procede en proporción abrumadora de la República Democrática del Congo. Las tierras raras, por su parte, siguen dominadas por China, no tanto por sus reservas como por su capacidad de procesamiento.¹
Aquí reside la clave geopolítica: no basta con poseer el mineral; hay que controlar el refinamiento, la separación química, la manufactura de componentes y la integración en cadenas industriales. China comprendió esta lógica hace décadas. Mientras buena parte de Occidente se concentraba en la innovación de consumo y en la deslocalización industrial, Beijing construyó una ventaja sistemática a lo largo de toda la cadena de valor: extracción, procesamiento, imanes, baterías, vehículos eléctricos y tecnología de redes.³
China alberga una parte decisiva de la producción mundial de tierras raras y controla la mayor parte de su refinamiento. Fabrica, además, la inmensa mayoría de los imanes permanentes empleados en vehículos eléctricos, turbinas eólicas, drones, equipos médicos y sistemas de defensa. Esa posición no es solamente comercial: es una palanca de poder. Cuando un país controla un cuello de botella indispensable para industrias estratégicas, obtiene una capacidad de coerción económica sin necesidad de disparar un solo misil.³
China: la potencia silenciosa
Durante años, China fue vista principalmente como la fábrica del mundo. Hoy debe entenderse también como la potencia que administra varios de los puntos críticos de la economía verde. Su dominio de las tierras raras y de las cadenas de baterías le permite influir sobre la velocidad, el costo y la viabilidad misma de la transición energética de otras potencias.³
Esta capacidad se ha convertido en instrumento de política exterior. Pekín ha aplicado licencias y restricciones a la exportación de tierras raras y productos que contienen materiales de origen chino, afectando incluso bienes fabricados fuera de su territorio. Las medidas no son meramente técnicas: son señales dirigidas a Washington, Bruselas, Tokio, Seúl y a las empresas que dependen de suministros chinos.³ ⁴
Sin embargo, el instrumento no es estático. En 2026, China amplió su lista de productos controlados y endureció temporalmente sus controles, antes de posponer algunas de las medidas más severas en el marco de una tregua comercial con Estados Unidos. Esa alternancia entre presión y pausa revela la naturaleza del nuevo poder mineral: no es una interrupción total del suministro, sino la capacidad de hacerlo más lento, más caro, más incierto y políticamente condicionado.⁵ ⁶
La lección es clara: en la economía de los minerales críticos, el poder no reside únicamente en la posesión de recursos, sino en el control de los cuellos de botella.³
Autonomía estratégica o dependencia
El ascenso de China activó una respuesta occidental en cadena. Estados Unidos, la Unión Europea, Japón, Corea del Sur, Australia y otros aliados buscan reducir su exposición mediante subsidios industriales, alianzas mineras, fondos de inversión, reciclaje y reapertura de proyectos extractivos.¹
La Unión Europea ha avanzado con la Ley de Materias Primas Críticas, aprobada en 2024, y ha seleccionado ya 93 proyectos estratégicos dentro del bloque: 47 en marzo de 2025 y 46 adicionales el 9 de octubre de 2026. A ellos se suman 13 proyectos en países terceros. El objetivo es diversificar el suministro, acelerar permisos, fortalecer el reciclaje y reducir la dependencia de proveedores dominantes, especialmente China.⁷ ⁸
La iniciativa es necesaria, pero enfrenta un problema estructural: construir minas, refinerías, plantas de separación y fábricas de componentes lleva años, cuando no décadas. Los obstáculos no son solo financieros. Incluyen permisos ambientales, resistencia social, falta de mano de obra especializada, costos energéticos, incertidumbre regulatoria y la dificultad de competir con cadenas chinas ya consolidadas.⁷
Por ello, la autonomía estratégica no se logrará con discursos de soberanía ni con una lista de proyectos. Requerirá una política industrial sostenida, alianzas confiables, inversión en reciclaje y una aceptación realista de que la diversificación será gradual. La dependencia persistirá durante años; la cuestión es si disminuirá lo suficiente como para reducir la vulnerabilidad estratégica.¹ ⁷
América Latina: Epicentro sin poder
En este nuevo tablero, América Latina ocupa una posición paradójica. Posee recursos de primera importancia, pero no necesariamente ejerce poder. El "triángulo del litio" —Argentina, Bolivia y Chile— concentra una parte sustancial de los recursos mundiales. Chile, además, conserva una posición estratégica en cobre, mineral indispensable para la electrificación global.¹
El riesgo, sin embargo, es que la región repita el viejo patrón extractivo en una versión "verde". Puede exportar litio, cobre y otros minerales, mientras el valor agregado —refinamiento avanzado, celdas, baterías, software, marcas, patentes y capital— permanezca en China, Estados Unidos, Europa o Asia oriental. En ese escenario, América Latina seguiría siendo proveedora de materias primas, aunque ahora bajo la etiqueta de la sostenibilidad.¹
El dilema regional es, por tanto, político antes que geológico: ¿industrialización con soberanía tecnológica o nueva dependencia con discurso ecológico? La respuesta dependerá de la capacidad de los Estados para negociar contratos con cláusulas de valor agregado local, exigir procesamiento en territorio nacional, formar capital humano, proteger el agua y evitar que la urgencia por atraer inversión erosione la regulación ambiental y social.¹
La extracción verde
La transición energética se presenta como una solución ambiental, pero contiene una contradicción incómoda. Extraer litio en zonas áridas puede intensificar la presión sobre el agua. La minería de cobalto puede estar asociada a condiciones laborales precarias, conflictos comunitarios y economías informales. La expansión del cobre y del níquel puede afectar ecosistemas frágiles y territorios indígenas.¹
No se trata de oponerse a la transición energética, sino de reconocer que no existe transición sin costos materiales. La pregunta no es si habrá minería, sino bajo qué reglas se realizará: con qué estándares ambientales, qué distribución de beneficios, qué participación comunitaria y qué capacidad de los Estados para impedir que la "mineralogía verde" reproduzca antiguas formas de expoliación.¹
La paradoja es evidente: una transición presentada como limpia puede descansar sobre procesos intensivos, localmente destructivos y socialmente conflictivos.¹
Fragmentación y competencia
Fragmentación y competenciaTodo indica que la competencia por los minerales críticos se intensificará. La demanda seguirá creciendo, las cadenas de suministro serán cada vez más politizadas y la cooperación global cederá terreno ante bloques rivales. La AIE advierte que la concentración del suministro, las restricciones exportadoras y la caída de la inversión ponen en riesgo la seguridad mineral mundial.⁹
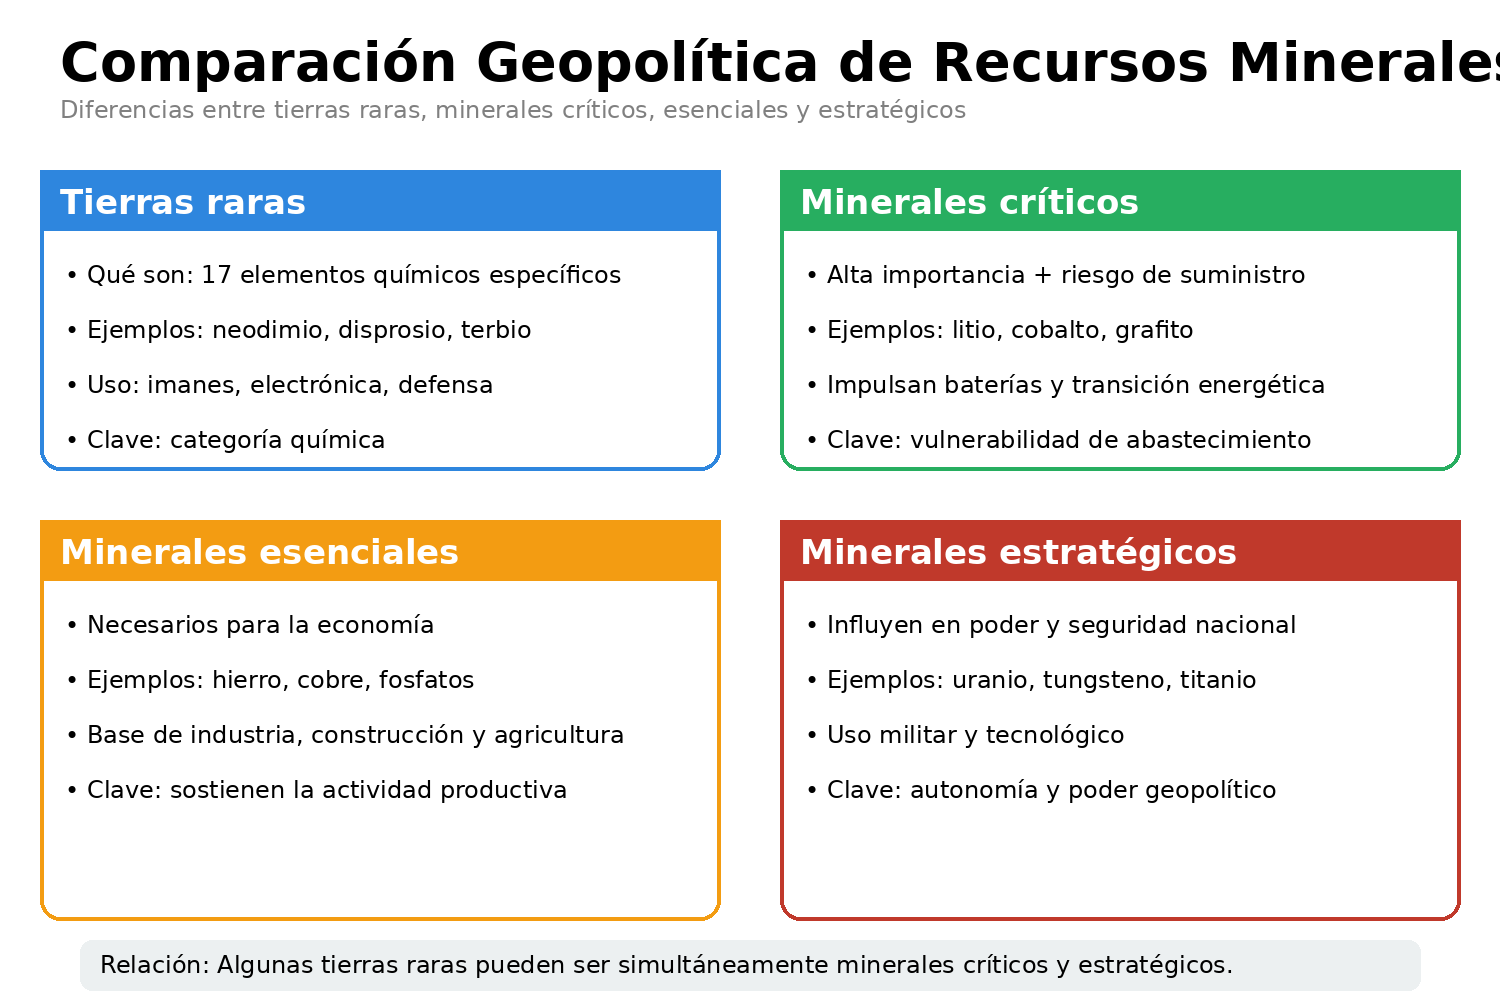
En este contexto, conceptos como "seguridad mineral" y "soberanía de recursos" se han incorporado al vocabulario estratégico de las potencias. La seguridad mineral implica garantizar acceso estable, diversificado y sostenible a materiales indispensables. La soberanía de recursos remite al derecho y a la capacidad efectiva de un Estado para decidir cómo explotar, procesar, comercializar y conservar sus bienes naturales.¹
Ambos conceptos no son idénticos. Un país puede tener soberanía jurídica sobre sus recursos y, al mismo tiempo, carecer de seguridad mineral si depende de tecnología, capital, refinerías o mercados externos. Esa distinción define el desafío de América Latina.¹
El poder no desaparece, se transforma
La transición energética no está eliminando la geopolítica de los recursos. La está desplazando del Golfo Pérsico a los salares andinos, de los pozos petroleros a las plantas de refinado, de la OPEP a una constelación dispersa de productores, procesadores y tecnólogos. El poder ya no se mide solo por barriles exportados, sino por toneladas refinadas, imanes fabricados, baterías producidas y cadenas logísticas controladas.¹ ³
La historia no cambia de lógica: cambia de materiales. En el orden emergente, el poder no lo tendrá quien simplemente posea los recursos, sino quien controle las cadenas, la tecnología, el financiamiento y los puntos críticos del sistema. Porque, como tantas veces en la historia, el futuro del mundo no se decide en la superficie, sino bajo tierra.¹
Análisis completo:
0. Geopolítica del clima: riesgos, energía y poder.
1. Desequilibrio energético terrestre y calor acumulado.
2. Cambio climático y geopolítica: la reconfiguración silenciosa del poder mundial.
3. La nueva fiebre del oro: minerales críticos y transición energética.
4. Geofinanzas, deuda y justicia climática.
5. Océanos, fondo marino y soberanía en retroceso.
6. IA, datos digitales y la nueva ventaja estratégica.
7. El Niño 2026–2027: efectos inmediatos.
8. Agua subterránea y sistemas alimentarios.
9. El Sur Global entre dependencia y autonomía.